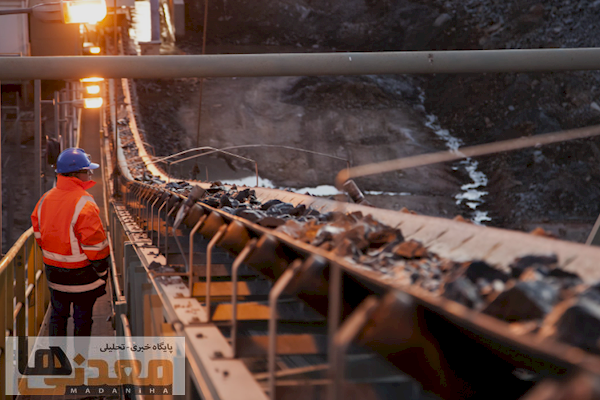
معدنی ها / فائزه پناهی؛ در سال ۲۰۱۳، دو مجموعه معدنی مرتبط با چین برای تصاحب معدن مس لاسبامباس در پرو وارد رقابتی شدند که ارزش آن حدود ۶ میلیارد دلار برآورد میشد؛ اما اهمیت این رقابت فقط به رقم معامله یا ذخایر مس معدن محدود نبود، ماجرا به جایی رسید که تصمیم دولت چین درباره ادغام دو غول معدنی جهان، مسیر واگذاری یکی از داراییهای بزرگ مسی آمریکای جنوبی را تغییر داد و زمینه را برای ورود سرمایهگذاران چینی فراهم کرد.
لاسبامباس در منطقه آپوریماک در جنوب پرو قرار دارد و در زمان مطرحشدن برای فروش، یکی از بزرگترین پروژههای مس در دست ساخت جهان به شمار میرفت. ارزش این دارایی برای خریداران بالقوه، فقط در ذخایر آن خلاصه نمیشد؛ پروژهای با عمر عملیاتی طولانی، ظرفیت توسعه و امکان تولید در مقیاس بزرگ میتوانست جایگاه یک شرکت را در بازار جهانی مس تقویت کند. بر اساس اطلاعات منتشرشده هنگام معامله، این پروژه حدود ۶٫۹ میلیون تن ذخیره مس محتوی و بیش از ۱۰ میلیون تن منابع معدنی مس داشت؛ ارقامی که اهمیت اقتصادی آن را برای شرکتهای بزرگ معدنی روشن میکرد.
اما رقابت بر سر این معدن، یک بُعد سیاسی و اقتصادی مهمتر هم داشت. در پی خرید شرکت اکستراتا از سوی گلنکور، مقامهای چینی فروش لاسبامباس را بهعنوان یکی از شروط تأیید این ادغام مطرح کردند؛ تصمیمی که عملاً فروش یک دارایی بزرگ معدنی را به فرصتی برای ورود شرکتهای مرتبط با چین تبدیل کرد. به این ترتیب، موضوع فقط رقابت دو خریدار نبود، بلکه نشان میداد نهادهای نظارتی یک کشور بزرگ مصرفکننده مواد معدنی میتوانند در جریان معاملات بینالمللی، بر سرنوشت داراییهای راهبردی اثر بگذارند.
در اکتبر ۲۰۱۳، گزارشها از حضور دو گروه چینی در فهرست خریداران اصلی حکایت داشتند؛ گروههایی که رقابت آنها بهنوعی رقابت میان منافع معدنی بزرگ چین را نیز بازتاب میداد. با این حال، نتیجه نهایی دقیقاً مطابق تصویر اولیه خبر پیش نرفت. در آوریل ۲۰۱۴، شرکت MMG با همراهی شرکت سرمایهگذاری گوئوکسین و شرکت سیتیک متال، توافق خرید لاسبامباس را با گلنکور امضا کرد؛ ارزش توافق حدود ۵٫۸۵ میلیارد دلار اعلام شد و معامله در پایان ژوئیه همان سال تکمیل شد. سهم MMG در این کنسرسیوم ۶۲٫۵ درصد، سهم گوئوکسین ۲۲٫۵ درصد و سهم سیتیک متال ۱۵ درصد بود.
اهمیت این خرید برای چین فقط در مالکیت یک معدن خارجی نبود؛ سرمایهگذاری در پروژهای با ذخایر بزرگ و عمر طولانی، امکان دسترسی بلندمدت به کنسانتره مس را فراهم میکرد. در همان زمان، MMG اعلام کرد که برای حدود ۵۷٫۳۱ درصد از کنسانتره مس تولیدی معدن در طول عمر پروژه، قرارداد خرید با شرکت وابسته به سهامدار عمده خود دارد؛ سازوکاری که برای خریدار، علاوه بر مالکیت دارایی، مسیر مشخصتری برای تأمین خوراک صنایع پاییندستی ایجاد میکرد.
برنامه تولید معدن نیز مقیاس این سرمایهگذاری را توضیح میداد. برآوردهای زمان معامله از تولید بیش از ۲ میلیون تن کنسانتره مس طی پنج سال نخست عملیات حکایت داشت؛ البته کنسانتره مس با مس خالص تفاوت دارد و نباید این رقم را معادل تولید فلز پالایششده دانست. پروژه در سال ۲۰۱۵ به مرحله نخست تولید کنسانتره رسید و تولید تجاری آن در سال ۲۰۱۶ آغاز شد؛ در سال ۲۰۱۷ نیز تولید کنسانتره مس از ۴۵۰ هزار تن فراتر رفت.
درس اصلی این پرونده برای کشورهای صاحب ذخایر معدنی روشن است: ارزش یک معدن فقط با قیمت روز فلز یا هزینه استخراج سنجیده نمیشود. عمر ذخایر، ظرفیت توسعه، قراردادهای بلندمدت فروش، دسترسی به بازارهای مصرف و جایگاه دارایی در راهبرد صنعتی خریدار، همگی میتوانند ارزش واقعی یک پروژه را تعیین کنند. در چنین معاملاتی، خریدار صرفاً بهدنبال سود یک معدن نیست؛ ممکن است در پی تضمین بخشی از مواد اولیه مورد نیاز صنایع خود برای سالهای آینده باشد.
برای کشورهای معدنی، از جمله ایران، این پرونده یادآور آن است که واگذاری یا توسعه ذخایر بزرگ باید با ارزیابی دقیق منافع بلندمدت همراه باشد؛ قرارداد فروش محصول، سهم صنایع داخلی از ارزش افزوده، تأمین مالی توسعه، فناوری فرآوری و قدرت چانهزنی در بازارهای جهانی، بهاندازه رقم اولیه سرمایهگذاری اهمیت دارند. تجربه لاسبامباس نشان میدهد رقابت بر سر معدن، گاهی پیش از آنکه در گودال استخراج یا کارخانه فرآوری دیده شود، در اتاقهای مذاکره، قراردادهای خرید بلندمدت و تصمیمهای سیاستی شکل میگیرد.
مخاطبین عزیز پایگاه خبری–تحلیلی "معدنیها"؛ شما میتوانید از دایرکت پیج اینستاگرام "معدنیها" به آدرس madanihanews برای ارائه نقطه نظرات، پیشنهادها، انتقادها و سایر پیامهای خود با ما در ارتباط باشید.